Domain hochschulinformationsbüro.de kaufen?
Wir ziehen mit dem Projekt
hochschulinformationsbüro.de um.
Sind Sie am Kauf der Domain
hochschulinformationsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochschulinformationsbüro.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
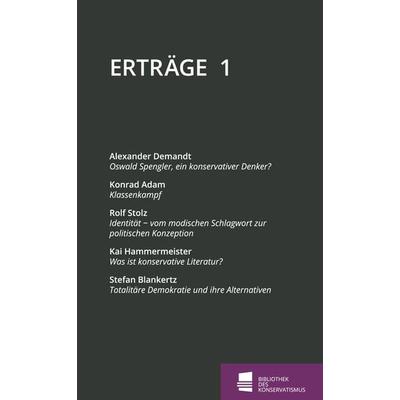
Erträge, Taschenbuch von Alexander Demandt,Konrad Adam,Rolf Stolz,Kai Hammermeister,Stefan Blankertz, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Alexander Demandt,konrad Adam,rolf Stolz,kai Hammermeister,stefan Blankertz, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-1-8, Seitenanzahl: 1329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hochschule 2030Hochschule 2030 , Alma Mater in der Transformation , > , Erscheinungsjahr: 20250507, Titel der Reihe: GEW Materialien aus Hochschule und Forschung##, Redaktion: Keller, Andreas~Frommont, Yasmin, Seitenzahl/Blattzahl: 252, Themenüberschrift: EDUCATION / Higher, Keyword: Hochschulpolitik; Digitalisierung; Wissenschaftsfinanzierung; Chancengleichheit; Transformation; Wissenschaftsmanagement; Diversität; Personalstruktur; Demokratisierung; Nachhaltigkeit; Befristung, Fachschema: Studium, Imprint-Titels: GEW Materialien aus Hochschule und Forschung, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 607, Produktform: Kartoniert,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erträge, Taschenbuch von Konrad Badenheuer,Albrecht Jebens,Michael Prollius,Björn Schumacher,Peter Seidel, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Konrad Badenheuer,albrecht Jebens,michael Prollius,björn Schumacher,peter Seidel, Förderstiftung Konservative Bildung Und Forschung, 978-3-947600-01-4, Seitenanzahl: 23614,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
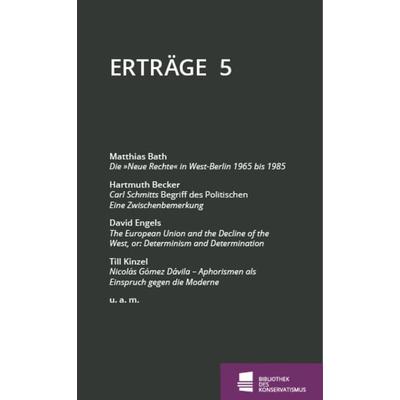
Erträge, Taschenbuch von Matthias Bath,Hartmuth Becker,David Engels,Till Kinzel,Klaus Hornung, Förderstiftung Konservative Bildung und Forschung,Erträge, Taschenbuch Von Matthias Bath,hartmuth Becker,david Engels,till Kinzel,klaus Hornung, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-7-0, Seitenanzahl: 26014,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **


Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Erträge, Taschenbuch von Alexander Demandt,Konrad Adam,Rolf Stolz,Kai Hammermeister,Stefan Blankertz, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Alexander Demandt,konrad Adam,rolf Stolz,kai Hammermeister,stefan Blankertz, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-1-8, Seitenanzahl: 1329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hochschule 2030Hochschule 2030 , Alma Mater in der Transformation , > , Erscheinungsjahr: 20250507, Titel der Reihe: GEW Materialien aus Hochschule und Forschung##, Redaktion: Keller, Andreas~Frommont, Yasmin, Seitenzahl/Blattzahl: 252, Themenüberschrift: EDUCATION / Higher, Keyword: Hochschulpolitik; Digitalisierung; Wissenschaftsfinanzierung; Chancengleichheit; Transformation; Wissenschaftsmanagement; Diversität; Personalstruktur; Demokratisierung; Nachhaltigkeit; Befristung, Fachschema: Studium, Imprint-Titels: GEW Materialien aus Hochschule und Forschung, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 607, Produktform: Kartoniert,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Erträge, Taschenbuch von Konrad Badenheuer,Albrecht Jebens,Michael Prollius,Björn Schumacher,Peter Seidel, Förderstiftung Konservative Bildung undErträge, Taschenbuch Von Konrad Badenheuer,albrecht Jebens,michael Prollius,björn Schumacher,peter Seidel, Förderstiftung Konservative Bildung Und Forschung, 978-3-947600-01-4, Seitenanzahl: 23614,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erträge, Taschenbuch von Matthias Bath,Hartmuth Becker,David Engels,Till Kinzel,Klaus Hornung, Förderstiftung Konservative Bildung und Forschung,Erträge, Taschenbuch Von Matthias Bath,hartmuth Becker,david Engels,till Kinzel,klaus Hornung, Förderstiftung Konservative Bildung Und Forschung, 978-3-9814310-7-0, Seitenanzahl: 26014,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erträge, Taschenbuch von Ulrich Vosgerau,Gerd Held,Peter J. Preusse,Bernhard Viel,Rainer Wassner, Förderstiftung Konservative Bildung und Forschung,Erträge, Taschenbuch Von Ulrich Vosgerau,gerd Held,peter J. Preusse,bernhard Viel,rainer Wassner, Förderstiftung Konservative Bildung Und Forschung, 978-3-947600-03-8, Seitenanzahl: 1489,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Hochschule, FachbücherWoran erkennt man gute Bildung? Wozu ist universitäre Bildung da? Bilden wir uns in der Wissenschaft, für die Wissenschaft oder für die berufliche Praxis? Welchen Nutzen hat überfachliche Bildung? Und welche Herausforderungen bestehen in der überfachlichen Lehre? Wie fruchtbar Interdisziplinarität sein kann, wenn sie nicht nur Teil einzelner Fächer, sondern Teil eines Hochschulsystems ist, zeigt das Beispiel des Leuphana College Lüneburg. In diesem Band werden hochschuldidaktische Projekte vorgestellt, diskutiert und im Kontext von Hochschulpraxis und Hochschulforschung verortet. Der Band richtet sich an Hochschulentwickler, Hochschuldidaktiker und Hochschullehrende gleichermassen und liefert wichtige Impulse für all diejenigen, die Universität und Hochschule weiterentwickeln möchten. Berücksichtigung finden sowohl Konzeptionen auf der mikro- als auch der makrodidaktischen Lehr-/Lernebene.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.